Se você acompanha a ConstruFoco há algum tempo, talvez se lembre de que o assunto "crédito imobiliário" apareceu algumas vezes nas nossas conversas deste ano.
Em janeiro, na edição #46, falei sobre 2026 ser um ano de transição para o novo modelo do Sistema Brasileiro de Poupança e Empréstimo (SBPE). Alguns meses depois, na ConstruFoco #63, voltei ao tema porque a Caixa e o Bradesco já projetavam volumes recordes de crédito imobiliário.
Pois bem. Agora temos números do primeiro semestre para voltar a essa conversa, e eles mostram o que está acontecendo na prática.
Uma reportagem recente da Câmara Brasileira da Indústria da Construção (CBIC) revelou que os financiamentos do SBPE para aquisição de imóveis chegaram a R$ 67,2 bilhões entre janeiro e junho, alta de 12% sobre o mesmo período de 2025.
Além disso, de acordo com a CBIC, os recursos do SBPE destinados à construção de imóveis passaram de R$ 12,8 bilhões para R$ 26,5 bilhões no período analisado. Isso representa uma alta de 107% em relação ao mesmo período do ano passado.
Para quem trabalha com incorporação, acho que esse é o número mais interessante da notícia. Afinal, estamos falando de dinheiro chegando justamente à ponta que viabiliza a produção de novos empreendimentos.
Mas antes que alguém leia esses 107% como sinal para abrir a gaveta e lançar tudo o que estava parado, acho importante colocar o dado em perspectiva.
A Abecip explica que o primeiro semestre de 2025 foi particularmente fraco no financiamento à construção. Portanto, uma parte importante desse crescimento representa recuperação de uma base deprimida e retorno a patamares mais próximos dos observados entre 2021 e 2024.
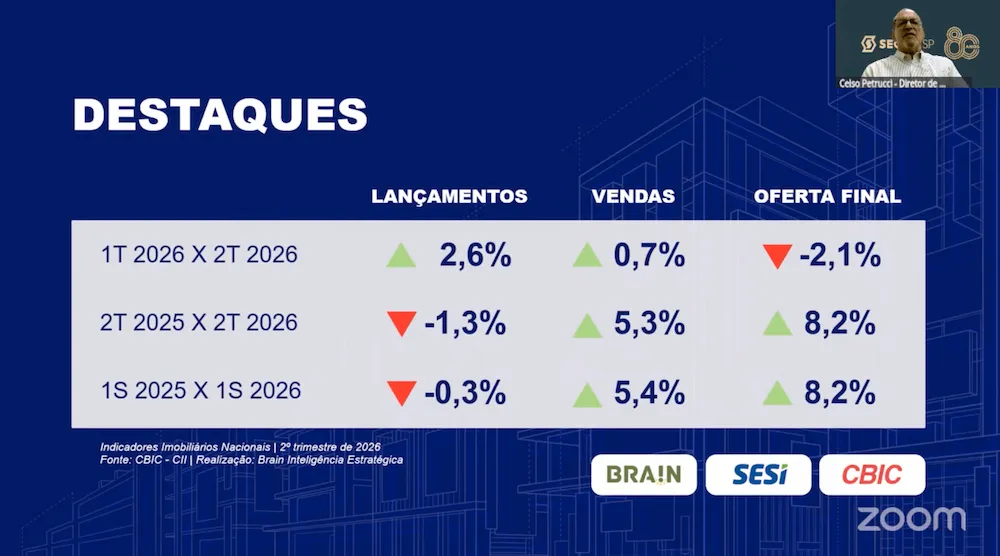
Ou seja, eu não chamaria de explosão do crédito, mas de normalização de uma fonte de funding que havia encolhido. E isso já é relevante. Há, porém, outro dado que ajuda a entender o momento do mercado: segundo a CBIC, as vendas de imóveis residenciais novos cresceram 5,4% no primeiro semestre, chegando a 226,5 mil unidades.
Os lançamentos, por outro lado, ficaram praticamente estáveis: foram 211,7 mil unidades, queda de 0,3% sobre o primeiro semestre do ano passado.
Esse foi um dos temas do último Giro de Notícias. Se você ainda não leu, fica o convite.
Claro que não dá para ligar esses números diretamente. O mercado reúne diferentes segmentos e fontes de financiamento, e o Minha Casa, Minha Vida, por exemplo, já representa 58% dos lançamentos registrados pela pesquisa. Mas a fotografia me interessa porque mostra que o crédito para produção começou a reagir antes de vermos uma aceleração generalizada dos lançamentos.
E isso me leva à pergunta que, para mim, é a mais interessante dessa história:
Quando o dinheiro volta, qual passa a ser o gargalo?
Durante boa parte do ano passado, o funding era um dos gargalos mais óbvios para determinados projetos avançarem. Faltava crédito, ele estava caro ou as condições dificultavam fechar a conta.
Se essa restrição começa a diminuir, não significa que todos esses empreendimentos automaticamente ficaram bons – afinal, crédito disponível não corrige um terreno comprado caro, não conserta um orçamento subestimado, não melhora uma planta pouco aderente ao mercado e não recupera uma margem que desapareceu com o aumento dos custos. Quando o crédito volta, porém, uma barreira importante cai.
O que acontece em seguida é que, se os bancos voltam a financiar mais produção, é natural que projetos antes represados voltem à mesa. E aí a vantagem estará com quem sabe o que fazer com o crédito: quem tem um produto bem definido, conhece o custo com segurança e consegue enxergar como alterações de custo, prazo ou velocidade de venda mexem na margem do empreendimento.
Porque, no fim, financiamento é apenas uma parte da equação.
Se a sua empresa deixou projetos parados nos últimos meses porque o financiamento não fechava, pode valer a pena refazer as contas. Mas refazer mesmo: revisar premissas de custo, preço de venda, prazo, velocidade de vendas e, agora, as próprias condições de funding.
O cenário mudou. E uma viabilidade feita há um ano não necessariamente continua contando a história certa sobre o empreendimento hoje.
Na Celere, ajudamos construtoras e incorporadoras justamente a testar essas premissas antes de comprometer capital na execução, com orçamento, planejamento e análise de alternativas que permitam entender se o projeto continua fechando e onde ainda há espaço para melhorar a conta.
Mais crédito é uma ótima notícia. É verdade que ele não transforma, sozinho, um projeto ruim em um projeto bom, mas cria espaço para que os bons projetos saiam da gaveta.
Se você tem um empreendimento parado e quer entender se os números ainda fecham no cenário atual, entre em contato com a gente. Podemos conversar sobre ele.
 Boa semana!
Raphael Chelin
CEO
Imagem de destaque: Towfiqu barbhuiya na Unsplash